


Neon cartão de crédito e conta
4,8357.52K Arvustused
Rakenduse andmed
- Versioon
- 6.47.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000 000+
- Arendaja
- Neon conta digital, cartão de crédito e empréstimo
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
Kui peaksin Neon cartão de crédito e conta sõbrale ühe lausega kirjeldama, ütleksin, et see on mobiilne finantsrakendus neile, kes tahavad oma pangakonto ja krediitkaardi haldamise tuua võimalikult suurel määral telefoni. Minu jaoks on selle kõige olulisem idee just see, et konto avamine, igapäevased toimingud ja kaardi kasutamine on koondatud ühte rakendusse, mitte jaotatud eri kanalite vahel.
See ei ole lihtsalt digitaalne rahakott ega ainult krediitkaardi rakendus. Neon ühendab digitaalse konto ja krediitkaardi ning on suunatud eelkõige kasutajale, kes eelistab panganduses kiiret mobiilset asjaajamist. Rakenduse arendaja on Neon conta digital, cartão de crédito e empréstimo ning selle kasutamine on tasuta. Minu hinnangul on see tugev lähtekoht inimesele, kes tahab alustada ilma tavapärase pangakontori või paberimajanduseta.
Üks rakendus konto ja krediitkaardi jaoks
Neoni keskne võimekus on konto ja krediitkaardi sidumine samasse mobiilsesse kogemusse. Selle praktiline mõju on suurem, kui esmapilgul tundub: kui igapäevane raha liigub kontol ja kaardiga tehtud ostud vajavad jälgimist, on mugav näha neid sama teenuse sees. Ma ei pea selleks mõttes vahetama ühe konto, eraldi kaardirakenduse ja mõne kolmanda tööriista vahel.
See lahendus sobib eriti hästi inimesele, kes tahab oma rahaasju ajada telefonis ning kelle jaoks on oluline, et konto avamine ja hilisem kasutamine oleksid digitaalsed. Samal ajal ei tasu seda käsitleda automaatselt täieliku asendusena igale traditsioonilisele pangale. Kui sinu jaoks on tähtsad väga laiad investeerimisvõimalused, keerukad ettevõttepanganduse tööriistad või põhjalik nõustamine, võib klassikaline pank olla sobivam.
Rakendus kuulub finantsrakenduste hulka ja selle vanusepiirang on PEGI 3. See tähendab, et tegemist ei ole meelelahutusrakendusega, vaid vahendiga, mille kasutamine puudutab päris raha ja nõuab täiskasvanulikku tähelepanu. Tasuta allalaadimine ei muuda krediitkaardi kasutamist iseenesest tasuta tegevuseks: enne laenulimiidi või krediidifunktsiooni kasutamist tuleb alati vaadata rakenduses kuvatavaid tingimusi ja oma tagasimaksevõimet.
Neoni populaarsus annab esmase märgi, et mobiilipõhine konto- ja kaardimudel kõnetab suurt kasutajaskonda. Rakendusel on üle 50 miljoni installi ning keskmine hinnang on 4,8. Need näitajad ei garanteeri, et kasutuskogemus sobib kõigile, kuid nad näitavad, et tegemist ei ole väikese katsetusliku teenusega, mida kasutavad vaid üksikud inimesed.
Mida see võimekus igapäevaselt muudab?
Minu arvates vähendab ühe rakenduse mudel eelkõige hõõrdumist. Kui tahan kontrollida kontojääki, jälgida kaardiga tehtud kulutust või vaadata, kuidas mu rahaasjad parasjagu liiguvad, saan alustada samast kohast. See on väike erinevus, kuni tekib kiire olukord: näiteks poes, reisi ajal või kuu lõpus, kui tahan enne uut ostu veenduda, et eelarve peab vastu.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Oluline on ka see, et konto ja kaart ei ole kasutaja jaoks kaks täiesti eraldi maailma. Kui inimene kasutab krediitkaarti impulsiivselt, aitab samas keskkonnas olemine vähemalt paremini märgata, et kaardikulutus ei ole sama mis kontol olev vaba raha. See ei asenda enda eelarvet, kuid muudab kulude jälgimise loomulikumaks kui olukord, kus kaart ja konto asuvad eri teenustes.
Telefonist alustamine ja esimesed kontrollid
Esimene samm on rakenduse paigaldamine ja digitaalse konto avamise alustamine. Neon on tasuta ning töötab Androidi seadmetes alates versioonist 7.0. Rakenduse praegune versioon on 6.47.0, seega tasub enne paigaldamist kontrollida, et telefon ei kasutaks liiga vana süsteemi. See on eriti tähtis vanema telefoni puhul, kus rakendus võib küll paigalduda, kuid üldine kasutusmugavus ei pruugi olla sama hea kui uuemas seadmes.
Konto loomisel tuleb arvestada tavapärase finantsteenuse loogikaga: sisestatud andmed peavad olema õiged ja kasutaja peab olema valmis oma isikut kinnitama vastavalt rakenduse juhistele. Ma ei soovita konto avamist teha kiirustades näiteks ühistranspordis, sest finantsrakenduse puhul on parem kontrollida iga sisestatud detail üle. Vale telefoninumber või ebatäpne isikuinfo võib hiljem põhjustada rohkem tüli kui paar lisaminutit alguses.
Pärast konto kasutuselevõttu tasub esimese asjana tutvuda rakenduse põhivaatega, mitte kohe krediitkaarti aktiivselt kasutama hakata. Vaata, kust leiad konto saldo, kuidas avanevad tehingud ja millises kohas kuvatakse kaardiga seotud info. See lihtne harjumus aitab vältida olukorda, kus kasutad krediiti enne, kui oled aru saanud, kuidas rakendus kulutusi sinu jaoks esitab.
Minu jaoks on kõige mõistlikum töövoog selline: kasutan digitaalset kontot igapäevasteks vajadusteks, kontrollin regulaarselt tehtud tehinguid ning käsitlen krediitkaarti eraldi rahastusvahendina, mitte kontojäägi pikendusena. Selline mõtteviis vähendab riski, et mugavus hakkab eelarvet juhtima. Rakendus teeb jälgimise lihtsamaks, kuid otsused jäävad ikkagi kasutajale.
Praktiline näide kuu lõpust
Oletame, et kuu lõpus on vaja osta kodutarbed, kuid palk saabub alles mõne päeva pärast. Sellises olukorras võib krediitkaart olla kasulik puhver, kui tead täpselt, millal ja kuidas kulutuse tagasi maksad. Neoni väärtus seisneb siin selles, et konto ja kaart on samas mobiilses keskkonnas ning saad enne ostu oma olukorda kontrollida, mitte teha otsust ainult mälu põhjal.
Samal ajal on see ka koht, kus tuleb olla ettevaatlik. Kui sama lahendus muutub harjumuseks iga kuu, ei ole enam tegemist lühikese ajutise sillaga, vaid püsiva võlakoormusega. Seetõttu soovitan enne krediitkaardi kasutamist kirjutada endale kasvõi telefoni märkmesse kolm asja: ostu põhjus, tagasimakse kuupäev ja summa, mille saad realistlikult tagasi maksta. See on lihtne, kuid aitab eristada vajalikku ajutist kasutust emotsionaalsest kulutamisest.
Teine kasulik olukord on reis või päev, mil sul on vaja teha mitu väikest ostu. Konto ja kaardi haldamine telefonist võib olla mugavam kui hiljem paberkuponge või eri rakendusi kokku koguda. Siiski kontrolliksin pärast suuremat ostupäeva tehingud üle, sest kiire kasutus võib muuta mõne kulutuse märkamise lihtsamaks. Digitaalne vaade aitab ainult siis, kui sa seda päriselt vaatad.
Võrguühendus liikvel olles
Telefonipõhise panganduse eelis ilmneb kõige selgemalt siis, kui tahan ostu eel kontoseisu kontrollida või tehingut hiljem üle vaadata. Samas sõltub selline kasutus sellest, kas telefon pääseb rakenduseni ja võrk töötab. Poekeldris, rongis või reisil võib ühendus olla ebaühtlane, nii et ma ei jätaks tähtsat makseotsust viimase hetke rakendusekontrolli hooleks. Kui tean ette, et pean eelarvet jälgima, vaatan oma seisu rahulikult üle enne kodust lahkumist.
Üks praktiline nipp on mitte käsitleda telefoni ainsa kohana, kuhu vajalikud konto taastamise juhised või olulised kontaktandmed talletada. Kui seade kaob või saab tühjaks, on mugavam, kui tean juba varem, kuidas oma ligipääsu taastamist alustada. See ei tähenda, et peaksin tundlikke andmeid ebaturvaliselt üles kirjutama; pigem tasub taastamise käik endale ette selgeks teha, mitte hakata seda otsima alles probleemi tekkides.
Kolm harjumust, mis muudavad kasutamise turvalisemaks
Esiteks vaata rakendust kindla rütmiga, mitte ainult siis, kui kaart maksmisel tõrjub. Regulaarne kontroll aitab märgata, kas kulutused vastavad sinu plaanile, ning vähendab kuu lõpus tekkivat üllatust. Mina eelistaksin lühikest kontrolli pärast suuremaid ostusid ja enne uue krediidikulutuse tegemist.
Teiseks hoia konto ja krediitkaardi rollid mõttes lahus. Digitaalne konto on koht, kus jälgid enda raha; krediitkaart on vahend, mille kasutamine tekitab kohustuse. Kui need kaks hakkavad tunduma ühe ja sama rahana, muutub rakenduse mugavus riskiks. Just siin on Neoni suurim praktiline õppetund: lihtne ligipääs nõuab sama lihtsat enesekontrolli.
Kolmandaks ära otsusta rakenduse sobivust ainult hinnangu järgi. Neonil on umbes 1,4 miljonit hinnangut ja ligi 358 tuhat arvustust, kuid teiste kasutajate hea kogemus ei ütle, kuidas teenus sobib sinu sissetulekute, kulutamisharjumuste või krediidivajadusega. Loe tingimusi, testi tavapäraseid kontotoiminguid ja vaata, kas rakenduse ülesehitus tundub sulle arusaadav ka siis, kui oled väsinud või kiire.
Kellele Neon sobib ja millal valida midagi muud
Neon on minu silmis kõige tugevam inimese jaoks, kes alustab digitaalsete pangateenustega või tahab oma igapäevase rahaasjade korralduse lihtsamaks teha. Kui sul ei ole soovi kontorisse minna ja eelistad telefoni kaudu tegutseda, on konto ning krediitkaardi ühendamine loogiline. Samuti võib see sobida kasutajale, kes tahab oma kaardikulutusi sagedamini vaadata, sest kogu tegevus on ühes rakenduses.
See võib olla hea valik ka inimesele, kellel on vaja eristada igapäevast raha ja ajutist krediidikasutust, kuid kes ei taha selleks mitut teenust hallata. Näiteks võib kuu alguses kasutada kontot tavakuludeks ja jätta krediitkaardi ainult planeeritud eranditeks. Rakendus ei tee seda otsust sinu eest, kuid selle ülesehitus toetab sellist teadlikumat töövoogu paremini kui täielikult eraldatud teenused.
Vähem sobiv on Neon kasutajale, kes otsib ainult lihtsat maksekaarti ega soovi krediidiga üldse kokku puutuda. Sellisel juhul võib krediitkaardi olemasolu olla pigem tähelepanu hajutav kui kasulik. Samuti peaksid alternatiivi kaaluma siis, kui sinu peamine vajadus on põhjalik varahalduse, investeerimise või ettevõtte rahavoogude juhtimise komplekt. Digitaalne konto ja kaart ei kata automaatselt kõiki neid tööülesandeid.
Võrdlus tavapärase pangaga
Tavapärase pangaga võrreldes on Neoni tugevus mobiilne fookus. Klassikalises pangas võib kasutajal olla rohkem eri tüüpi teenuseid, nõustamisvõimalusi ja pikaajalise suhtega seotud lahendusi, kuid igapäevane asjaajamine võib tunduda formaalsem. Neon lähtub rohkem sellest, et kasutaja tahab konto ja kaardi juurde pääseda otse telefonist.
See ei tähenda, et digitaalne lahendus oleks alati parem. Kui sul on vaja käia kontoris, lahendada keerukas finantsolukord koos nõustajaga või hallata mitut eri vajadust ühe pikaajalise pangasuhte kaudu, võib traditsiooniline pank anda rohkem tuge. Mina näeksin Neoni pigem kiire ja mobiilse põhikogemuse pakkujana, mitte universaalse vastusena kõigile finantsküsimustele.
Võrreldes ainult ettemaksukaardi või lihtsa rahakotirakendusega pakub Neon terviklikumat kontomõtet, sest fookuses on digitaalne konto koos krediitkaardiga. Vastutasuks tuleb kasutajal õppida krediidi loogikat ja pöörata rohkem tähelepanu tagasimaksetele. Kui tahad ainult kulutada juba olemasolevat raha, võib lihtsam lahendus olla rahulikum valik.
Kui ühendus katkeb või telefoniga tekib probleem
Rakendusele toetudes tasub arvestada, et kiire kontroll ei pruugi alati õigel hetkel õnnestuda. Kui ühendus katkeb, ei saa ma teha plaani nii, nagu näeksin parasjagu kindlasti ajakohast kontoseisu. Sellises olukorras on mõistlik ost edasi lükata või kasutada enda varem tehtud eelarvet, mitte oletada, et kõik on korras. Krediidi puhul on see eriti tähtis, sest ligipääsu puudumine ei muuda tagasimaksekohustust olematuks.
Kui telefon vahetub, kaob või rakendus ei avane, on parim ettevalmistus rahulikult läbi mõelda, kuidas taastan ligipääsu ja kust otsin ametlikke juhiseid. Ma ei hoiaks parooli ega muid ligipääsuandmeid lihtsalt märkmetes koos seadmega, mille kaudu kontot kasutan. Selline väike ettevaatus on mobiilse panganduse puhul sama oluline kui tehingute regulaarne ülevaatamine.
Piirangud ja lõplik hinnang
Neoni suurim võimalik puudus ei ole minu arvates rakenduse mobiilsus, vaid see, et mugavus võib muuta krediidi liiga nähtamatuks. Kui konto, kaart ja igapäevased ostud on kõik käeulatuses, on lihtne keskenduda sellele, mida saad kohe teha, mitte sellele, mida pead hiljem tagasi maksma. Seetõttu on rakendus hea tööriist teadlikule kasutajale, kuid halb abiline inimesele, kes kipub eelarvet ületama.
Teine piirang on sõltuvus telefonist ja rakendusest. Kui telefon on kadunud, katki või aku tühi, ei ole mobiilne ligipääs enam sama mugav. Enne reisile minekut kontrolliksin, et telefon oleks kaitstud, rakendus ajakohane ja vajalikud kontakt- või taastamisjuhised käepärast. See ei ole Neoni eripära üksi, kuid digitaalse konto puhul muutub see eriti oluliseks.
Kolmandaks ei tohiks tasuta rakenduse allalaadimist segi ajada krediidi kogukuluga. Krediitkaardi kasutamisel võivad rakenduses kehtida tingimused, mida tuleb enne ostu lugeda. Ma soovitan vaadata üle krediidiga seotud tasud, tähtajad ja võimalikud tagajärjed hilinemise korral. Kui sa ei soovi neid tingimusi uurida, ära tee krediitkaardist oma peamist maksevahendit.
Samuti tasub mõelda sellele, kui palju kontrolli sa tegelikult vajad. Mõnele kasutajale piisab selgest saldost ja kaardist; teine tahab väga üksikasjalikku kategooriate, eelarvete või finantsanalüüsi süsteemi. Kui sinu otsus sõltub just sellistest süvafunktsioonidest, kontrolli rakenduse praegust ülesehitust enne kogu panganduse ületoomist. Minu hinnangus on Neon kõige mõistlikum siis, kui selle põhifunktsioonid vastavad sinu vajadusele, mitte siis, kui loodad, et see asendab iga finantsrakenduse korraga.
Ka ühenduse kvaliteet mõjutab seda, kui palju mobiilsest lähenemisest päriselt kasu saad. Kui teed rahaotsuseid sageli kohtades, kus levi on kehv, või vajad pidevalt inimest, kellelt keerulise juhtumi kohta nõu küsida, võib teine lahendus olla rahulikum. Kui aga sinu põhiline vajadus on oma kontot ja kaarti telefonist hallata ning oled valmis tehinguid ise jälgima, ei pea iga väike ühenduskatkestus kasutust määrama: saad olulised kontrollid teha ette ja jätta kiire hetke jaoks lihtsa varuplaani.
Minu lõplik arvamus on positiivne, kuid tingimuslik. Neon cartão de crédito e conta on praktiline valik inimesele, kes tahab digitaalset kontot ja krediitkaarti ühest mobiilsest kohast ning on valmis oma kulutusi ise jälgima. Tasuta kasutuselevõtt, Androidi lai ühilduvus ja suur kasutajaskond teevad sellest arvestatava võimaluse, mitte lihtsalt juhusliku alternatiivi.
Kõige suurem väärtus on konto ja krediitkaardi ühine mobiilne juhtimine, mitte krediitkaart eraldi. See ühendus võib muuta rahaasjad selgemaks, kui kasutad seda teadlikult: kontrollid tehinguid, planeerid tagasimaksed ja hoiad kontoraha krediidist eraldi. Kui aga otsid krediiti ilma eelarveta või loodad, et rakendus lahendab sinu rahaprobleemid automaatselt, ei ole see sinu jaoks õige tööriist.
Neon sobib mulle soovitusena eelkõige inimesele, kes tahab pangandust telefonis, hindab lihtsat algust ja vajab igapäevast kontot koos kaardiga. Enne lõplikku otsust vaataksin läbi krediiditingimused, prooviksin rakenduse põhivaated läbi ning mõtleksin ausalt, kas mul on krediitkaarti vaja või tahan lihtsalt digitaalset kontot. Kui vastus on esimene ja sul on tagasimaksete üle kontroll, võib see olla väga mugav lahendus.
Plussid
- Kontot saab avada mugavalt otse nutitelefonist.
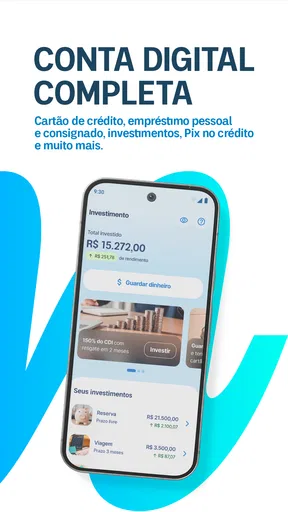
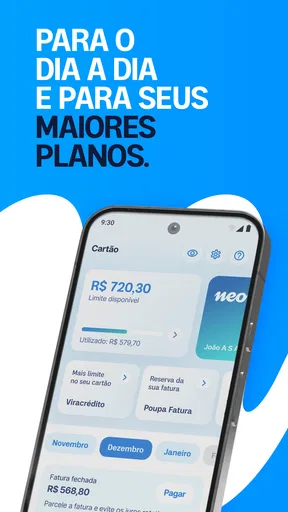
- Rakendus koondab kaardi ja konto haldamise ühte kohta.
- Tehingute teavitused aitavad kuludel kiiresti silma peal hoida.
- Virtuaalkaart sobib turvalisemaks internetis ostlemiseks.
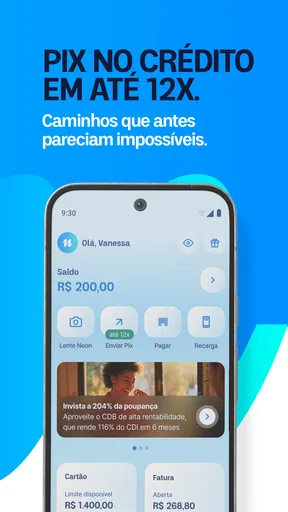
- Rakendus pakub lihtsat ülevaadet saldost ja maksetest.
Miinused
- Teenuse kasutamine võib olla piiratud Brasiilias elavatele klientidele.
- Mõne funktsiooni kasutamiseks tuleb läbida isikutuvastus.
- Krediitkaardi tingimused võivad kasutajate ja profiilide lõikes erineda.
- Rakendus sõltub toimimiseks stabiilsest internetiühendusest.
- Klienditoe reageerimiskiirus ei pruugi alati olla ühtlane.
Korduma kippuvad küsimused: Neon cartão de crédito e conta
Mis on Neon cartão de crédito e conta ja kellele see rakendus sobib?
Neon cartão de crédito e conta on Brasiilia finantsrakendus, mis ühendab digitaalse konto ja krediitkaardi haldamise ühes kohas. Rakenduse kaudu saab tavaliselt jälgida saldot, teha ülekandeid, tasuda arveid, hallata kaarditehinguid ja vaadata väljavõtteid. See sobib eelkõige Brasiilias elavatele kasutajatele, kellel on vajalikud kohalikud isikuandmed ja pangateenuse kasutamiseks sobiv dokumentatsioon.
Kas Neon konto avamine ja krediitkaardi taotlemine on tasuta?
Rakenduse allalaadimine ja digikonto avamise alustamine on üldjuhul tasuta, kuid kõik teenused ei pruugi olla täiesti kuludeta. Krediitkaardi kasutamisega võivad kaasneda intressid, viivised, sularaha väljavõtmise tasud või muud hinnakirjas toodud kulud. Enne taotluse kinnitamist tasub rakenduses hoolikalt kontrollida tingimusi, krediidilimiiti, arvelduskuupäeva ja võimalikke lisatasusid.
Milliseid dokumente on konto avamiseks või krediitkaardi saamiseks vaja?
Registreerimisel tuleb tavaliselt esitada isikuandmed, Brasiilia maksukohustuslase number CPF, kontaktandmed ning kehtiv isikut tõendav dokument. Rakendus võib paluda teha ka selfie või läbida muu digitaalse identiteedikontrolli. Krediitkaardi heakskiit ei ole automaatne, sest otsus võib sõltuda krediidianalüüsist, esitatud andmete õigsusest ja kasutaja finantsajaloost.
Kas Neon rakenduses saab teha Pix-ülekandeid ja tasuda arveid?
Neon on loodud igapäevaste Brasiilia pangatoimingute jaoks ning rakenduses võib olla võimalik kasutada Pixi, teha rahaülekandeid, maksta arveid ja hallata kontojääki. Täpsed funktsioonid võivad sõltuda konto tüübist, kasutaja kinnituse tasemest ja rakenduse hetkeversioonist. Enne kasutamist kontrolli, millised tehingulimiidid kehtivad ning kas mõne toimingu jaoks on vaja täiendavat kinnitamist.
Kui turvaline on Neon cartão de crédito e conta kasutamine?
Rakendus kasutab konto kaitsmiseks tavaliselt sisselogimist, seadme kinnitamist ja tehingute autoriseerimist, kuid kasutaja enda käitumine on samuti väga oluline. Ära jaga parooli, SMS-koode ega rakenduse kinnitusi teistega ning väldi sisselogimist avalikus Wi-Fi-võrgus. Kahtlase tegevuse korral blokeeri kaart või konto rakenduse kaudu ja võta viivitamata ühendust Neoni ametliku klienditoega.


